

»Kljub naraščajočim tveganjem, negotovostim in velikim negativnim šokom v ponudbi v zadnjih dveh letih so se borzni trgi in celotno svetovno gospodarstvo precej dobro obdržali. Po lanskem šoku zaradi carin ameriškega predsednika Donalda Trumpa je prišla letos še iranska vojna, ki je povzročila največji energetski šok od naftne krize v 70-ih letih. Vendar pa je bila svetovna rast po podatkih Mednarodnega denarnega sklada leta 2025 tako visoka kot leta 2024 (3,5-odstotna), svetovna inflacija pa je bila lani nižja kot predlani. Čeprav naj bi se svetovna rast letos upočasnila na 3 odstotke, naj bi si leta 2027 opomogla, inflacija pa po letošnjem porastu spet vrnila na lansko raven. Kaj pojasnjuje takšno odpornost svetovnega gospodarstva in kaj so največja tveganja za relativno ugodne obete za leto 2027,« se sprašuje znani ekonomist Nouriel Roubini.
Presenetljiv optimizem
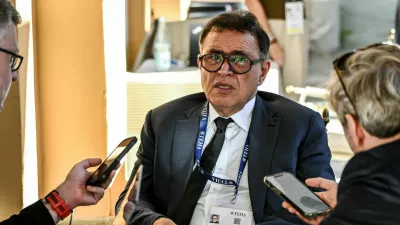
Takšna precej pohvalna in optimistična ocena gospodarskih razmer v sicer precej norem svetu je kar nekoliko presenetljiva, če vemo, da jo je zapisal ekonomist, ki se ga je zaradi pogostih temačnih, a žal nemalokrat pravilnih napovedi prijel naziv dr. Doom (doktor Poguba). V Turčiji rojeni ameriški ekonomist iransko-židovskega rodu je zaslovel z napovedjo zadnje velike finančne krize že nekaj let pred njenim izbruhom, kasneje pa se je s 5,2-odstotnim padcem svetovnega BDP uresničila tudi njegova napoved, da bo recesija po covidu še globlja kot leta 2008.
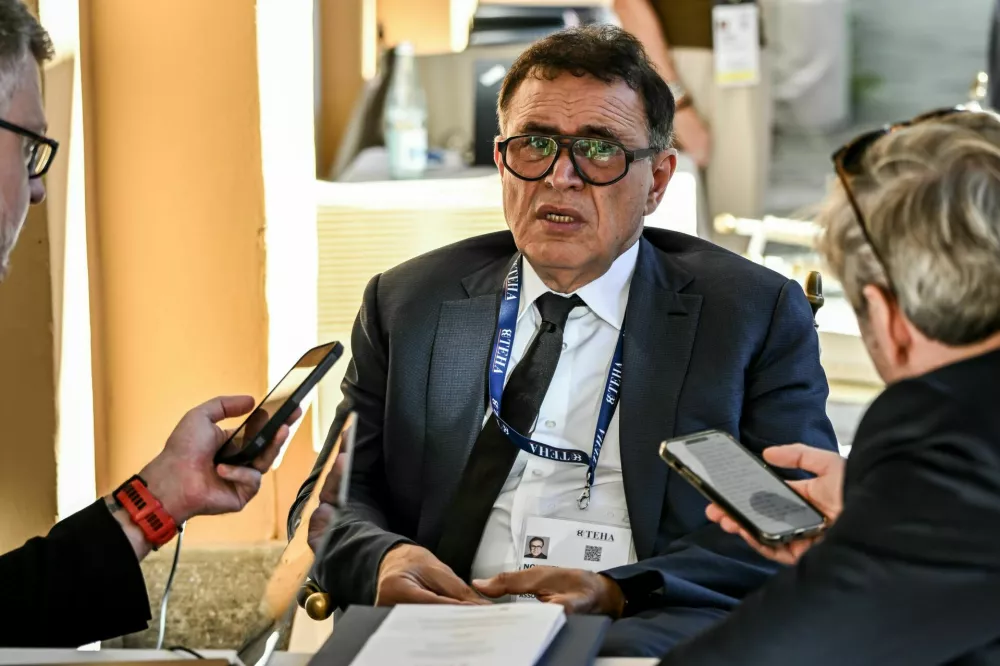
Že leta 2020 je oznanil tudi veliko verjetnost za izbruh vojne med ZDA in Iranom, nekoliko manj uspešen pa je s stalnimi napovedmi o hitrem propadu bitcoina in ostalih kriptovalut, ki bi jih sam najraje ukinil, češ da so zasnovane na utopiji in pohlepu. Kritiki ga zaradi vedno novih črnih napovedi o zlomih na finančnih trgih, ki se marsikdaj tudi ne uresničijo, radi primerjajo kar s pokvarjeno uro, ki je dvakrat na dan vendarle točna, drugi pa mu vendarle priznavajo ugled, saj ga je revija Foreign Policy večkrat uvrstila na svoj seznam najpomembnejših svetovnih mislecev.
Roubini v svojem članku za Project Syndicate omenja štiri glavne dejavnike, ki so lani in letos preprečili precej slabšo gospodarsko sliko. »Prvič, tržna disciplina je Trumpovo administracijo prisilila, da je opustila svoje najbolj stagflacijske politike. Povprečne ameriške carinske stopnje so se z 2,1 odstotka januarja 2025 dvignile na 21,5 odstotka 2. aprila 2025, vendar je to sprožilo reakcijo trga, zaradi katere je Trump pomežiknil in se pogajal o znižanju carin. Povprečna carinska stopnja zdaj znaša 9,6 odstotka.
Prav tako je Trumpova odločitev, da gre v vojno proti Iranu, povzročila šok cen nafte, naraščajoče donose obveznic in korekcijo borze, zaradi česar se je moral pogajati o krhkem premirju, ki je delno odpravilo del škode,« ugotavlja Roubini, ki kot drugi pomembni dejavnik za relativni optimizem izpostavlja, da so bili carinski in naftni šoki ublaženi s prilagoditvami trgovine in globalnih dobavnih verig.
»Z mnogimi novimi proizvajalci in viri energije je svet danes manj odvisen od nafte kot v preteklosti. Zmanjšanje strateških naftnih rezerv, zlasti na Kitajskem, in nekaj zmanjšanja povpraševanja sta znatno ublažila vpliv šoka. Tretji razlog so odzivi politik, saj je leta 2025 ob ogroženi rasti v mnogih razvitih gospodarstvih prišlo do fiskalnega in monetarnega sproščanja, letos pa je sledilo monetarno zaostrovanje, da bi umirili inflacijska pričakovanja,« razlaga ekonomist, ki so ga zaradi njegovega naglasa in mrkega obraza, na katerem se sila redko pojavi nasmešek, pa še ta podoben grimasi, primerjali tudi z zlikovcem iz filmov o Jamesu Bondu.
Številna tveganja
»Četrtič in najpomembneje: svet je sredi ogromnega, pozitivnega dolgoročnega šoka agregatne ponudbe zaradi razcveta naložb v umetno inteligenco. ZDA in Kitajska sta nedvomno vodilni, vendar imajo od tega cikla kapitalskih izdatkov, ki vse bolj vključuje tudi višje obrambne izdatke, koristi tudi številne druge države v Aziji in Evropi,« poudarja Roubini, ki seveda ne more povsem iz svoje kože in ne pozabi brž našteti še številnih tveganj, ki bi lahko skazila sedanje dobre obete.
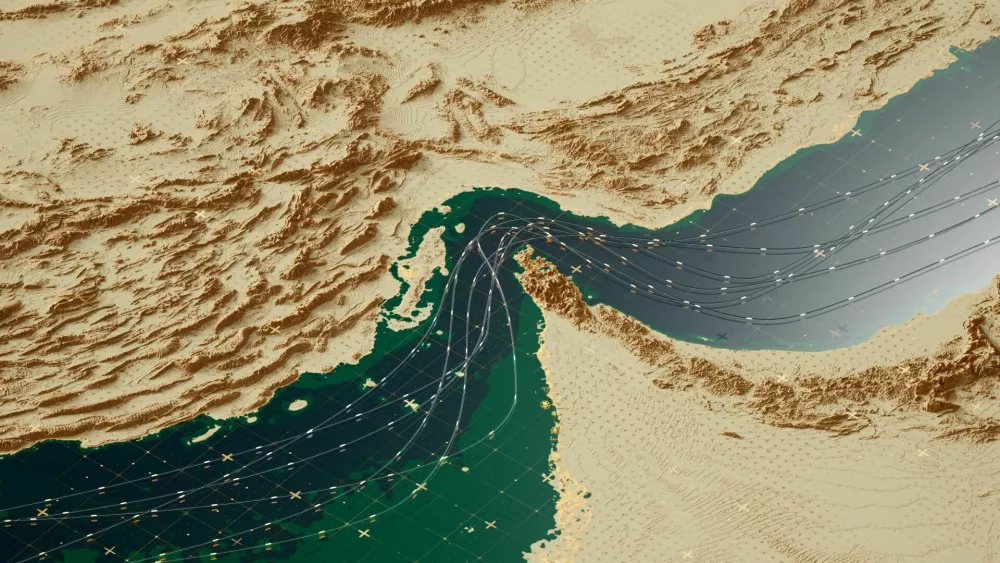
»Treba je upoštevati tveganja, povezana z naraščajočimi nihanji. Za začetek so tu visoke geopolitične napetosti, saj ladijski promet skozi Hormuško ožino ostaja omejen in negotov, nedavni napadi Hutijev na ozke prometne točke in savdski naftovod pa bi lahko še dodatno omejili dobavo nafte in plina. Cene nafte so že znova poskočile nad 100 dolarjev za sod in dlje ko bodo cene energije ostale povišane, večji bo stagflacijski pritisk. Tudi nedavno podaljšanje kitajsko-ameriškega premirja morda ne bo trajalo, če se bodo Kitajska – in njeni dejanski zavezniki Rusija, Iran in Severna Koreja – počutili opogumljene zaradi ameriških geostrateških napak.
Napetosti glede Tajvana bi se lahko po volitvah na otoku leta 2028 povečale, konflikt med Rusijo in Ukrajino pa se še širi, saj Ukrajina udarja globoko v Rusiji, ta pa nadaljuje hibridno vojskovanje proti Evropi. Ker Ukrajina cilja ruske energetske objekte, bi neuspeh pri doseganju premirja povzročil dodaten pritisk na rast cen ogljikovodikov,« napoveduje ekonomist, ki je doktoriral na Harvardu in poleg angleščine obvlada še perzijski, hebrejski, italijanski in francoski jezik.
Opozarja, da se v mnogih razvitih državah kažejo tudi politične težave, prihajajoče volitve v ZDA, Franciji, Nemčiji, Italiji in Španiji pa bi lahko vodile do bolj populističnih gospodarskih politik, ki bi škodovale rasti in uvedle večja fiskalna tveganja. Veliki fiskalni primanjkljaji in visoka razmerja med dolgom in BDP v mnogih razvitih gospodarstvih in nekaterih trgih v razvoju že zvišujejo donosnost državnih obveznic, kar povečuje tveganje dolžniških kriz. Kot dodaten vir tveganja pa vidi umetno inteligenco, ki ima torej tako pozitivne kot negativne učinke za gospodarstvo.
Dvojni učinki umetne inteligence
»Razcvet umetne inteligence je še en vir tveganja, ki je vse večji. Če se izkaže, da gre za mehurček, ki mora sčasoma počiti ali se izprazniti, bi lahko prišlo do zmanjšanja premoženja in porabe, težav s krediti in padca optimizma med vlagatelji in gospodinjstvi,« se zaveda mož, ki tako rad napoveduje.
»V osnovnem scenariju ostajajo ta negativna tveganja omejena. Svetovna gospodarska rast naj bi se leta 2027 izboljšala, inflacija pa znižala, saj tehnološke inovacije, ki povečujejo produktivnost, zagotavljajo močan veter v hrbet svetovnemu gospodarstvu. V tem primeru bodo visoki donosi obveznic bolj posledica razcveta umetne inteligence kot pa skrbi glede inflacije ali fiskalnih primanjkljajev in dolga.
Zagotovo je mogoče tudi umirjanje geopolitičnih napetosti, ki bi znižalo cene energije, kar bi ustvarilo pogoje za nadaljevanje pozitivnih, celo dvomestnih donosov delnic iz zadnjih let. Če pa se velika tveganja uresničijo, lahko cene energije in surovin ostanejo visoke ali se še zvišajo, trgovinske in dobavne verige pa bi lahko bile še bolj motene. To bi znatno povečalo tveganje resne korekcije trga, z višjimi donosi obveznic in nižjimi cenami delnic,« si pušča kar nekaj manevrskega prostora za uresničitev svojih tokratnih napovedi, vseeno pa se bolj nagiba k srečnemu razpletu.
»Bolj pozitiven scenarij je še vedno bolj verjeten. Tehnološki vetrovi ostajajo močni, tržna disciplina bo še vedno omejevala najslabše politike, ZDA in Kitajska pa sta očitno odločeni, da bosta umirili svoje rivalstvo. Glede na obseg potencialnih tveganj je treba upati, da se bo trenutna odpornost nadaljevala. Veliko bo odvisno od tega, ali se bodo politični voditelji izogibali skrajnostim in ne bodo ovirali ene najpomembnejših tehnoloških inovacij v človeški zgodovini,« ostaja za svoj sloves nenavadno svetlogled dr. Poguba. Le upamo lahko, da se ne moti.