

Zato razprave o JEK2 ni mogoče omejiti na vprašanje, ali Slovenija potrebuje dodaten nizkoogljični vir električne energije. Pomembno je tudi, pod kakšnimi pogoji bi elektrarno zgradili, koliko bi projekt dejansko stal in kdo bi nosil finančne posledice, če se danes predstavljene ocene ne bi uresničile.
Pri projektu takšnega obsega ni dovolj poznati zgolj ene investicijske ocene in enega ugodnega finančnega scenarija. Javnost mora razumeti tudi, kaj se zgodi, če se gradnja podaljša, če se pojavijo dodatne tehnične zahteve, če se podražijo materiali in izvajalske storitve ali če je kapital dražji od predvidenega. Predvsem pa: kdo bo plačal razliko?
Koliko bi stala jedrska elektrarna?
Družba GEN energija je v pobudi za državni prostorski načrt (DPN) za JEK2 objavila oceno investicijskih stroškov v stalnih cenah za leto 2024. Za elektrarno z močjo 1.000 MW je navedla vrednost 9,59 milijarde evrov, za večjo različico z močjo 1.650 MW pa 15,36 milijarde evrov. Preračunano to pomeni 9.587 oziroma 9.310 evrov na kilovat inštalirane moči.
Gre za tako imenovane stroške gradnje »prek noči« oziroma overnight construction cost (OCC), ki ne vključujejo financiranja. Izraz »prek noči« ne pomeni, da bi elektrarno lahko zgradili čez noč, temveč da ocena ne vključuje stroškov financiranja, ki nastajajo zaradi časa, potrebnega za gradnjo.
GEN-ova ocena ni zgolj cena standardnega reaktorskega dizajna. Vključuje tudi stroške prilagoditev konkretni lokaciji v Krškem, seizmične in infrastrukturne stroške, prestavitve posameznih vodov, ureditev med gradnjo, odkup zemljišč ter druge in nepredvidene stroške. Sam standardni projekt je ocenjen na 7.625 evrov na kilovat moči, preostanek pa predstavljajo lokacijske in druge projektne postavke.
To je pomembno, ker bi bilo napačno kot celotno investicijsko vrednost predstavljati zgolj ceno standardnega dizajna reaktorja. Po drugi strani pa tudi skupne vrednosti OCC ne smemo enačiti s končnim skupnim stroškom projekta ob začetku komercialnega obratovanja, saj ta vključuje še financiranje med gradnjo oziroma najemanje kreditov.
Ocena GEN temelji na podatkih za standardna dizajna Westinghouse AP1000 in francoske družine EPR/EPR2 ter na prilagoditvah za lokacijo Krško. Vendar ne gre za dokončno pogodbeno ceno ali zavezujočo ponudbo dobavitelja. Med investicijsko oceno, ponudbo dobavitelja in končnim stroškom izvedenega projekta je lahko precejšnja razlika. Tudi neodvisen pregled ekonomske analize ne pomeni, da je mogoče že danes jamčiti za končno vrednost projekta.
GEN je v pobudi za DPN ocenila tudi, da bo do sprejema uredbe o DPN oziroma do dokončne investicijske odločitve (FID) za JEK2 potrebnih skupno približno 125 do 175 milijonov evrov za analize, študije in druge pripravljalne dejavnosti. Tudi ta sredstva so del finančne slike projekta in jih je treba pregledno prikazati.
Pomembno sliko ponuja tudi vladno poročilo o pripravi modela financiranja JEK2, predstavljeno februarja 2026. Za referenčno elektrarno z močjo 1.100 MWe prikazuje kumulativno investicijo do začetka obratovanja v višini 11,5 milijarde evrov v stalnih cenah pri štiriodstotnem nominalnem strošku kapitala, pri 4,5-odstotnem strošku pa v višini 11,8 milijarde evrov.
V tekočih cenah, ob predpostavljeni dvoodstotni letni inflaciji, sta ustrezni vrednosti 14,5 oziroma 14,8 milijarde evrov. Za večjo različico reaktorja z močjo 1.650 MWe poročilo navaja 16,9 do 17,3 milijarde evrov v stalnih cenah oziroma 21,3 do 21,8 milijarde evrov v tekočih cenah.
Te številke vključujejo vse faze projekta do začetka obratovanja in kapitalizacijo stroškov financiranja med gradnjo. Razlika med stalnimi in tekočimi cenami zato ni dodatna realna podražitev, temveč predvsem posledica predpostavljene inflacije v letih izvedbe projekta. Pri primerjavah je nujno paziti, da inflacije in stroškov financiranja ne prištevamo dvakrat.
Vladno poročilo je pomembno tudi zato, ker razkriva, da JEK2 ni zgolj investicija družbe GEN energija, temveč projekt z zelo pomembno vlogo države. Obravnavani so različni modeli financiranja, med njimi državno zadolževanje in prenos sredstev na posebno projektno družbo (SPV), državno poroštvo ter pogodba za razliko (Contract for Difference – CfD), ki naj bi stabilizirala prihodke od prodaje električne energije.
Pri tem je treba poudariti, da poročilo ni neodvisna revizija končne investicijske vrednosti. Primerjalno ekonomsko analizo je pripravila GEN energija, vladna delovna skupina pa jo je zgolj uporabila za primerjavo različnih finančnih modelov. Poročilo je zato pomembna podlaga za razpravo o financiranju in občutljivosti projekta, ne pa dokončna potrditev vseh stroškovnih predpostavk.
Mednarodne izkušnje opozarjajo na velika tveganja
Kako negotove so lahko investicijske ocene novih jedrskih elektrarn, kaže tudi študija Švicarske akademije znanosti (SCNAT) z naslovom Baukosten und Finanzierung von neuen Kernkraftwerken in der Schweiz, objavljena avgusta 2026 in popravljena septembra.
Študija ocenjuje možne stroške gradnje (OCC) nove jedrske elektrarne v Švici, vključno s stroški financiranja. Za Westinghousov AP1000 model navaja razpon približno od 14 do 25 milijard švicarskih frankov (15 do 27 milijard evrov), za večji francoski EPR/EPR2 model pa od 21 do 43 milijard frankov (23 do 47 milijard evrov). Veliki razponi izhajajo iz različnih predpostavk o ponudbenih cenah, trajanju gradnje, razvoju stroškov in vseh možnih podražitvah in prekoračitvah.
Teh vrednosti seveda ni mogoče neposredno prenesti na JEK2. Švicarske razmere, lokacija, regulativa in časovni okvir so drugačni. Pomembno sporočilo študije je predvsem to, da lahko razlika med ugodnim in manj ugodnim scenarijem doseže tudi dvakratnik stroška oziroma deset in več milijard evrov. Tudi ugodni scenarij ni avtomatično zagotovljen, manj ugodni pa ni nujno skrajni možni primer.
Podobno opozorilo izhaja iz številnih mednarodnih projektov v zahodnih državah, izvedenih ali začetih v zadnjih dvajsetih letih, ki so se soočili z velikimi zamudami in podražitvami. Olkiluoto 3 na Finskem so gradili 18 let, močno prekoračili začetno predračunsko ceno in ga priključili na omrežje leta 2023. Flamanville 3 v Franciji so gradili 17 let z začetkom obratovanja leta 2024. Začetni načrt je predvideval bistveno krajše obdobje in mnogo nižje stroške. Vogtle 3 in 4 v ZDA so gradili 14 oziroma 15 let in stroške projekta večkratno prekoračili. Gradnja dveh blokov Hinkley Point C v Veliki Britaniji poteka od leta 2018, podjetje EDF pa za začetek obratovanja prvega bloka trenutno cilja na leto 2030 ali še pozneje, kar pomeni najmanj 12 let gradnje. Tudi ta projekt se sooča z večkratnimi spremembami časovnice in stroškov.
Ti primeri niso napoved, da bo JEK2 doživel enake zamude in drastično povečevanje stroškov v času gradnje. So pa opozorilo, da prvotnih časovnih načrtov in ocen stroškov pri jedrskih novogradnjah ni mogoče obravnavati kot zanesljivo zagotovilo.
V ZDA je posebno zanimiv projekt Vogtle, saj gre za prva dokončana bloka Westinghousovega reaktorja AP1000 v ZDA. Projekt je pokazal posledice nepopolne projektne dokumentacije, težav v dobavnih verigah, pomanjkanja izkušenih izvajalcev, menjav izvajalcev in ponavljanja del.
Vendar bi bilo napačno sklepati, da bo vsak naslednji projekt AP1000 ponovil vse stroške Vogtla. Ameriško ministrstvo za energetiko (DOE) je v poročilu Pathways to Commercial Liftoff: Advanced Nuclear iz leta 2024 poskušalo razčleniti, kateri stroški so bili posledica prve gradnje (FOAK) in posebnih težav projekta ter kateri bi lahko bili nižji pri naslednjih projektih. DOE ocenjuje, da je strošek Vogtla, preračunan v cene leta 2024 in brez stroškov financiranja, znašal približno 15.000 dolarjev na kilovat moči. Tudi analiza svetovalne družbe Lazard za leto 2026 navaja investicijski strošek jedrske elektrarne med 12.300 in 17.570 dolarji na kilovat moči. Razpon temelji na javno dostopnih podatkih o Vogtlu 3 in 4.
Ocena: 20,8 milijarde evrov za dvanajst let gradnje
Pri jedrski elektrarni je strošek financiranja izjemno pomemben, ker gre za zelo kapitalsko intenziven projekt z dolgo gradnjo in brez prihodkov od prodaje električne energije do začetka obratovanja. Denar, porabljen v prvih letih gradnje, je treba financirati več let, preden elektrarna začne proizvajati elektriko. Končna investicijska vrednost je zato odvisna tako od osnovnih stroškov gradnje kot od stroška kapitala in trajanja gradnje. Višji strošek kapitala in daljše obdobje izvedbe povečujeta stroške financiranja, ki se kapitalizirajo v vrednosti elektrarne.
Za dodatno preverjanje občutljivosti investicijske vrednosti predstavljamo tudi lastno poenostavljeno scenarijsko predpostavko za OCC v višini 14.000 EUR/kW kot strošek gradnje brez financiranja, ki temelji na mednarodnih analizah in izkušnjah. To za elektrarno z močjo 1.100 MWe (AP1000) pomeni 15,4 milijarde evrov. Izračun upošteva tri ravni realnega tehtanega povprečnega stroška kapitala (WACC – Weighted Average Cost of Capital): 4,5, 5 in 6 odstotkov ter gradnjo v osmih, desetih ali dvanajstih letih.
Uporabljena je poenostavljena S-krivulja: izdatki so v začetnih letih nižji, sredi gradnje dosežejo višjo raven, proti koncu pa se zmanjšujejo. Vsak letni izdatek je obravnavan, kot da nastane sredi posameznega leta, nato pa je kapitaliziran do konca gradnje. Izračun je opravljen v stalnih cenah, zato dodatna inflacija ni prišteta.
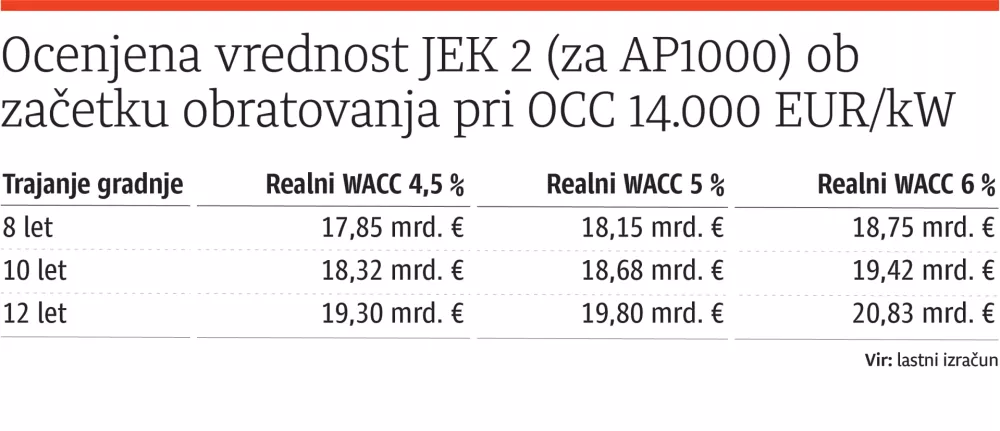
Že ta poenostavljen izračun pokaže, da lahko razlika med ugodnejšim in manj ugodnim scenarijem znaša več milijard evrov. Pri dvanajstletni gradnji in šestodstotnem realnem strošku kapitala bi se vrednost izbrane investicijske osnove za JEK2 povečala na približno 20,8 milijarde evrov.
To niso napovedi končne cene JEK2, temveč ilustrativni modelski izračuni, ki pokažejo občutljivost projekta na trajanje gradnje in strošek kapitala. Ne vključujejo dodatnih realnih podražitev gradbenih del, novih tehničnih zahtev, pogodbenih zahtev izvajalcev ali drugih nepredvidenih stroškov. Tudi uporabljena S-krivulja je poenostavljena predpostavka, in ne dejanski terminski načrt projekta.
Pomembno je razlikovati med zamudo pred začetkom gradnje in zamudo zaradi podaljšanja same gradnje. Če se zavlečejo prostorski postopki ali sprejemanje odločitev, se obresti ne obračunavajo avtomatično na celotno investicijo, saj večina sredstev še ni porabljena. Toda daljše obdobje priprave lahko pomeni, da prvotne cenovne predpostavke niso več aktualne, da se spremenijo ponudbe dobaviteljev in zamaknejo prihodnji prihodki. Podaljšanje gradnje pa neposredno povečuje čas financiranja že vloženega kapitala in lahko povzroči tudi dodatne stroške izvajalcev, materiala in organizacije projekta.
Stroški, ki presegajo samo elektrarno
V razpravo je treba vključiti tudi novejšo oceno stroškov JEK2 direktorja ELES Aleksandra Mervarja, objavljeno 6. novembra 2026. Njegov izračun uporablja drugačno metodologijo od vladnega poročila: poleg stroškov financiranja upošteva tudi drsenje oziroma rast cen med gradnjo.
Za izhodišče je Mervar uporabil približno 9,3 milijona evrov na megavat inštalirane moči oziroma okoli 10,3 milijarde evrov za 1.100 MW v cenah leta 2024, pred drsenjem cen in financiranjem. V devetih scenarijih z različnimi predpostavkami o rasti cen in strošku kapitala je ocenil razpon od 12,4 do 14,8 milijarde evrov ob začetku obratovanja elektrarne. Kot najverjetnejši je izbral scenarij z enim odstotkom letnega drsenja cen in štiriodstotnim stroškom financiranja (WACC), pri katerem je rezultat približno 13,5 milijarde evrov.
Te vrednosti ni mogoče neposredno primerjati z vladnim modelom, saj se razlikujeta metodologija in obravnava cen skozi čas. Vendar tudi Mervarjev izračun opozarja na isto odprto vprašanje: končni znesek je močno odvisen od trajanja gradnje, cenovnih pogojev in stroškov financiranja.
Mervar opozarja še na stroške, ki niso neposredno strošek jedrske elektrarne. Zaradi predvidene lokacije JEK2 bo treba prestaviti obstoječe stikališče. ELES ocenjuje strošek novega stikališča na približno 250 milijonov evrov, od tega naj bi približno 80 milijonov evrov pokril ELES zaradi že načrtovanih rekonstrukcij, preostanek pa naj bi bil strošek investitorja JEK2.
Drugo vprašanje je zagotavljanje sistemske rezerve. Če bi JEK2 imel moč 1.100 MW, bi moral elektroenergetski sistem zagotoviti ustrezno rezervo za primer izpada elektrarne. Po Mervarjevi oceni bi bilo treba za ta namen zgraditi približno 500 do 600 MW dodatnih plinskih elektrarn, strošek zakupa potrebnih rezervnih zmogljivosti pa bi po sedanjih cenah znašal približno 31 milijonov evrov na leto.
Ti stroški niso isto kot OCC jedrske elektrarne in jih ne smemo nekritično prištevati k njeni investicijski vrednosti. Vendar morajo biti vključeni v celovito ekonomsko presojo sistema, ki bi bil potreben za JEK2 za varno in zanesljivo delovanje. Javna razprava mora zato poleg vprašanja, koliko stane elektrarna, zajeti tudi stroške njene vključitve v elektroenergetski sistem.
Kdo bo plačal, če se projekt podraži?
To je eno osrednjih vprašanj, na katero mora Slovenija odgovoriti pred morebitno dokončno investicijsko odločitvijo za JEK2 – če bo projekt seveda prestal strateško presojo v okviru izbire optimalnega dolgoročnega energetskega scenarija države.
Možni nosilci finančnega tveganja so država, GEN energija, posebna projektna družba (SPV), zasebni in strateški vlagatelji, domača podjetja, gospodinjstva, tuji partnerji in končni odjemalci električne energije. Njihova vloga je odvisna od izbrane finančne konstrukcije in sklenjenih pogodb.
Vladno poročilo predvideva stoodstotno državno lastništvo projektne družbe in pomembno vlogo državnega zadolževanja. Država bi se zadolžila na kapitalskih trgih in sredstva prek posojil prenesla na projektno družbo, ki bi vodila izvedbo projekta. Predlagana je tudi pogodba za razliko (CfD), ki bi zagotovila predvidljive prihodke od prodaje električne energije.
Takšna rešitev lahko omogoči nižji strošek kapitala, saj se država praviloma zadolžuje ugodneje kot zasebni investitor. Toda nižja obrestna mera ne pomeni, da je kapital brez stroškov ali da finančno tveganje izgine. Spremeni se predvsem to, kdo ga nosi.
Če se država zadolži za financiranje JEK2, se novo zadolževanje praviloma pokaže kot povečanje javnega dolga, ne glede na to, ali sredstva neposredno porabi ali jih posodi projektni družbi. Vpliv na proračunski primanjkljaj je odvisen od računovodske obravnave posamezne transakcije: posojilo ali finančna naložba praviloma nima enakega neposrednega učinka kot nepovratni kapitalski transfer. Državna poroštva so pogojne obveznosti, ki lahko postanejo dejansko finančno breme, če projekt ne izpolni svojih obveznosti.
Tudi pogodba za razliko (CfD) ne odpravi tveganja, temveč ga prerazporedi. Če tržna cena električne energije pade pod dogovorjeno raven, mora upravičenec po pogodbi prejeti doplačilo. Če je tržna cena višja, se lahko presežek vrača drugi pogodbeni strani. Končni učinek je odvisen od konkretnih pogodbenih določil in od tega, kdo bo pogodbo financiral. Če bodo obveznosti nosili država ali odjemalci električne energije, bo del tveganja prenesen na javne finance oziroma uporabnike.
Posebna projektna družba (SPV) sama po sebi ne zagotavlja, da finančno tveganje ne bo vplivalo na državo. Pomembni so dejanska struktura financiranja, državna poroštva, lastništvo, nadzor nad projektom in končna razporeditev obveznosti. Pravočasno je treba razjasniti tudi računovodsko obravnavo projekta po pravilih EU in ESA 2010.
Na konferenci Delo Energetika, 3. novembra letos na Bledu, je ekonomist dr. Jože P. Damijan predstavil tudi drugačen pristop: možnost partnerstva med državo, podjetji, gospodinjstvi in sosednjimi državami. V enem od predstavljenih modelov bi država zagotovila 50 odstotkov sredstev, hrvaški partnerji 25 odstotkov, domača podjetja in gospodinjstva pa skupaj preostalih 25 odstotkov. Pri predpostavljeni investiciji 10,4 milijarde evrov bi to pomenilo približno 5,2 milijarde evrov državnega financiranja ter po 2,6 milijarde evrov sodelovanja hrvaških in domačih zasebnih vlagateljev.
Damijan je naknadno pojasnil, da gre za prostovoljno sovlaganje, in ne za predlog obveznega prispevka gospodinjstev na položnicah, kot je to pri modelu RAB (Regulated Asset Base) v Združenem kraljestvu. Zasebni vlagatelji bi v zameno za vložek pridobili pravico do dolgoročnega nakupa dela električne energije po nižji ceni, s čimer bi se jim vračala glavnica in donos.
Takšen model odpira vprašanje, ali bi bilo mogoče del finančnega tveganja razpršiti med več vlagateljev in jim hkrati zagotoviti neposredno korist od projekta. Toda tudi prostovoljno sovlaganje ne pomeni, da tveganje izgine. Zasebni vlagatelji morajo poznati pogoje vračila vložka, donos, trajanje pogodbenega razmerja in posledice morebitnih zamud ali podražitev. Jasno mora biti tudi, kako se bo določala cena električne energije in kdo jamči za izpolnitev obveznosti.
Pri vseh modelih je zato treba odgovoriti na isto vprašanje: če bo projekt stal bistveno več od načrtovanega, kdo bo zagotovil dodatna sredstva? Bo razliko prevzela država, bodo morali dodatni kapital zagotoviti lastniki in vlagatelji, ali se bodo povečali stroški za odjemalce? Brez jasnih odgovorov ni mogoče oceniti dejanske finančne obremenitve Slovenije.
Trenutek dokončne investicijske odločitve
Finančna tveganja so tesno povezana tudi s časovnico projekta. Po uradnem načrtu, predstavljenem februarja 2026, je bila javna razgrnitev gradiv za državni prostorski načrt (DPN) predvidena v drugi polovici leta 2027, sprejetje uredbe vlade o DPN pa v drugi polovici leta 2028.
Na konferenci Delo Energetika 2026 je generalni direktor GEN energije Andrej Vizjak opozoril, da projekt že zamuja glede na prvotno časovnico. V javnih nastopih je bila omenjena možnost, da bi se sprejetje DPN premaknilo proti letu 2030. To je treba razumeti kot javno izraženo oceno vodstva GEN, ne kot že uradno sprejeto novo časovnico.
Zakaj je to pomembno z ekonomskega vidika? Ker čas ni zgolj organizacijska postavka, temveč finančna spremenljivka. Če se zamaknejo prostorski postopki, dovoljenja in začetek gradnje, je treba ponovno preveriti, ali še veljajo prvotne cenovne predpostavke, ali so aktualne ponudbe dobaviteljev, kako se spreminjajo stroški pripravljalnih del in ali je še dosegljiv načrtovani začetek obratovanja.
Vladno poročilo kot pomemben mejnik navaja dokončno investicijsko odločitev (FID) konec leta 2028. Toda če bo uredba o DPN sprejeta šele v drugi polovici istega leta, ali če se bo postopek še zamaknil za leto ali več, se postavlja vprašanje, koliko ključnih prostorskih, okoljskih, tehničnih in finančnih predpostavk bo ob predvidenem roku za sprejetje FID že dokončno razjasnjenih.
Pri tem ni treba vnaprej trditi, da bi bila investicijska odločitev (FID) pred sprejetjem DPN avtomatično nezakonita. Gre za drugo, ekonomsko in upravljavsko vprašanje: ali je odgovorno sprejeti dokončno finančno zavezo, preden so dokončno razjasnjene bistvene predpostavke projekta in preden je javnost seznanjena z realističnim razponom njegovih stroškov?
Če se časovnica spreminja, je treba posodobiti tudi investicijske ocene, finančne scenarije in pogodbene pogoje. Stare ocene ne morejo ostati nespremenjene, če se spremenijo čas, cene, strošek kapitala in pogoji dobaviteljev.
Kaj mora vedeti javnost?
JEK2 je lahko pomemben del prihodnje slovenske energetske oskrbe, če bi bil v strateški primerjavi z drugimi možnimi scenariji razvoja elektroenergetskega sistema izbran kot dolgoročno ustrezna rešitev. Toda prav zaradi izjemnega finančnega obsega mora odločanje temeljiti na preglednih, preverljivih in neodvisno presojenih podatkih in predpostavkah.
Pred morebitno dokončno investicijsko odločitvijo (FID) bi morala biti javnosti predstavljena posodobljena in neodvisna investicijska ocena, ki bi jasno ločevala stroške standardnega dizajna, lokacijske prilagoditve, spremljajoče infrastrukture, financiranja, pripravljalnih del in drugih sistemskih stroškov. Vsebovati bi morala več scenarijev za različna trajanja gradnje, stroške kapitala in stopnje morebitnih podražitev.
Prav tako bi moralo biti jasno, na katerih preverljivih izkušnjah temeljijo pričakovani prihranki zaradi standardizacije in ponavljajoče se gradnje ter ali bodo ti prihranki zagotovljeni s pogodbenimi obveznostmi dobavitelja. Če ne bodo, jih ni primerno obravnavati kot zagotovljeno zmanjšanje investicijskih stroškov.
Finančna konstrukcija mora razkriti, koliko bodo prispevali država, GEN energija, morebitni strateški partnerji in zasebni vlagatelji ter kakšne bodo posledice državnega zadolževanja, poroštev in pogodbe za razliko za javne finance in odjemalce. Posebej pomembno je, da se vnaprej določi odgovornost za prekoračitve stroškov in dodatne potrebe po financiranju.
Javnosti mora biti omogočena tudi informirana razprava o različnih energetskih scenarijih za dokončno izbiro optimalnega scenarija in v tem okviru o predvideni vlogi JEK2 v prihodnjem elektroenergetskem sistemu. Referendumska odločitev je povsem legitimen del takšne širše razprave, ne more pa nadomestiti kakovostne ekonomske analize, ki mora biti v celoti pripravljena pred referendumom. Za informirano odločanje morajo biti pred tem predstavljeni preverljivi stroški, koristi, tveganja in alternative za vse možne energetske scenarije.
Najpomembnejše sporočilo je preprosto: Slovenija ne sme sprejeti odločitve o JEK2 na podlagi ene optimistične investicijske ocene in enega zastavljenega energetskega in finančnega scenarija. Pred dokončno odločitvijo mora poznati tudi realistične stroške, ki izhajajo iz mednarodnih izkušenj, ter finančne posledice zamud, podražitev in dražjega kapitala. Če bi ekonomske analize pokazale, da bi lahko bil projekt tudi bistveno dražji od danes predstavljenih ocen, mora javnost že vnaprej vedeti, kdo bo plačal razliko.
Ekonomske analize in politične odločitve morajo omogočiti možnost, da se projekt JEK2 tudi dokončno ustavi, če bodo pokazale, da je neekonomičen in nekonkurenčnost v primerjavi z drugimi možnimi energetskimi scenariji, ne glede na to, koliko denarja bo do takrat že vloženega v pripravo, analize in študije.
Slovenija mora pred dokončno odločitvijo o izbiri optimalnega energetskega scenarija vedeti ne le, koliko bi JEK2 predvidoma stal, temveč tudi, koliko bi lahko stal v manj ugodnih okoliščinah – in kdo bo nosil finančne posledice.
Odgovorna investicijska odločitev ne zahteva, da država vnaprej pozna vsako prihodnjo podrobnost. Zahteva pa, da pozna razpon tveganj, razume njihove posledice in javnosti pojasni, kdo bo zanje odgovarjal. Pri projektu, ki lahko za več desetletij odločilno zaznamuje javne finance, javni dolg in ceno električne energije, je to najmanj, kar lahko javnost upravičeno pričakuje.
Zoran Kus je član vključene javnosti, nekdanji državni sekretar za okolje in prostor ter slovenski podnebni pogajalec