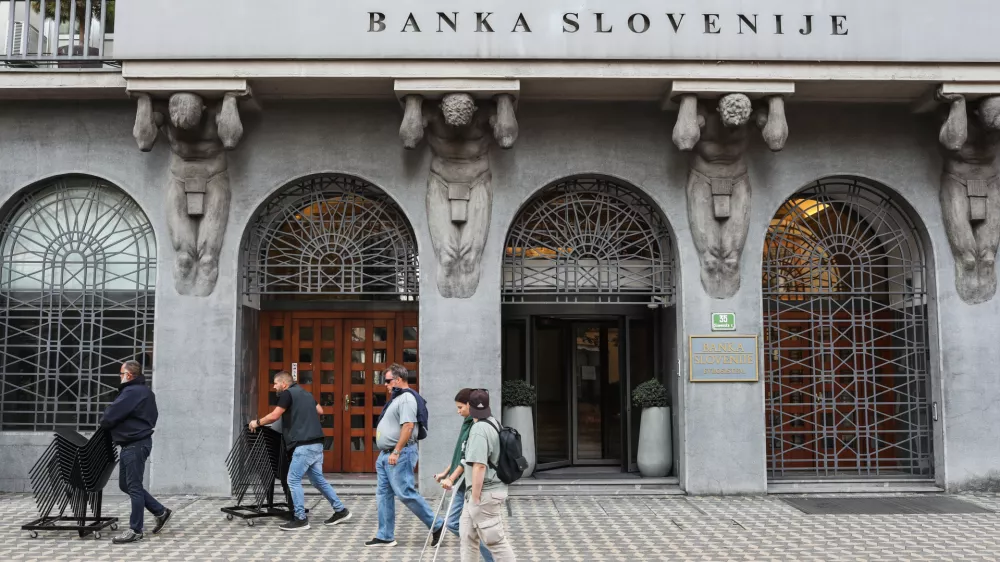



Banka Slovenije je z objavo predloga spremembe nakazala, da namerava s 1. januarjem 2027 dvigniti znesek minimalne kreditne sposobnosti s 745 na 840 evrov na mesec. Gre za znesek, ki mora kreditojemalcu ostati vsak mesec po plačilu obrokov iz kreditnih pogodb in naj bi zagotovil, da se potrošniki ne zadolžujejo prek svojih realnih zmožnosti. V praksi to pomeni, da potrošnikom po odplačilu mesečne anuitete ostane dovolj sredstev na računu za življenje. Banka Slovenije je pojasnila, da je v skladu z uveljavljeno metodologijo znesek minimalne kreditne sposobnosti (MKS) izračunala tako, da je upoštevala izračun minimalnih življenjskih stroškov in ob tem še napovedano inflacijo za leti 2026 in 2027. Ta za letošnje leto znaša 3,6 odstotka, prihodnje leto pa 2,3 odstotka.
Za dvig zneska minimalne kreditne sposobnosti se je Banka Slovenije odločila po tem, ko je bil ta nespremenjen od sredine leta 2023, in tudi zato je zdaj dvig razmeroma visok. Na slednje opozarjajo tudi v Zvezi potrošnikov Slovenije (ZPS): »Znesek se več kot tri leta ni spremenil, zdaj pa bi se zvišal za skoraj 13 odstotkov. Banki Slovenije smo v javnem posvetovanju zato predlagali vsakoletno usklajevanje po vnaprej znani formuli, pa tudi presojo, ali je ustrezno, da se MKS upošteva pri vsakem kreditojemalcu posebej.« Kot menijo na ZPS, je to neugodno predvsem za pare. »Ko par skupaj najema kredit, mora namreč vsakemu od njiju ostati po 840 evrov, čeprav si stroške gospodinjstva, na primer za stanovanje, delita. Zato se dopustni obrok zniža pri obeh,« so povedali.
Koliko ljudi bo postalo kreditno nesposobnih?
Na vprašanje, koliko kreditojemalcev, ki so zdaj lahko dobili kredit, bo po novem postalo kreditno nesposobnih, so bile slovenske komercialne banke redkobesedne. V največjih bankah, NLB in OTP, tega niso želeli komentirati.
V Združenju bank Slovenije (ZBS) so povedali, da podatkov za celotni bančni sektor nimajo, a so v pripravi odgovora Banki Slovenije na predlog zvišanja MKS opravili poizvedbe med svojimi članicami. Neimenovana banka je tako na primer ocenila, da bi se število potencialnih kreditojemalcev lahko zmanjšalo za do pet odstotkov, skupni obseg na novo odobrenih stanovanjskih in potrošniških kreditov pa za pet do deset odstotkov. »Po njihovi oceni posameznik z minimalno plačo, brez drugih finančnih obveznosti, ki skupaj s partnerjem vzdržuje enega otroka, po predlaganih spremembah ne bi bil več kreditno sposoben, medtem ko je doslej lahko pridobil približno 7000 evrov potrošniškega kredita oziroma približno 24.000 evrov stanovanjskega kredita,« so ugotovitve banke posredovali v ZBS.
Sprememba bo sicer najbolj vplivala na tiste z nizkimi dohodki. Ista banka tako ocenjuje, da bi se pri posamezniku s povprečno slovensko plačo in dvema vzdrževanima otrokoma kreditna sposobnost zmanjšala za približno 15 odstotkov, medtem ko se vpliv z višjimi dohodki zmanjšuje in pri posamezniku z mesečnim dohodkom 2500 evrov ter dvema otrokoma praktično ni več zaznaven. Podobno ugotavljajo v Zvezi potrošnikov Slovenije, kjer so izpostavili primer para z dvema minimalnima plačama. Če nimata drugih kreditov in vzdrževanih družinskih članov, se najvišji dovoljeni obrok zniža z 255 na 160 evrov, s tem pa se znesek stanovanjskega kredita na 25 let pri triodstotni obrestni meri zmanjša za približno 20.000 evrov. Vseeno dvig zneska MKS podpirajo, saj je ta, kot so zapisali, trenutno nižji od uradno izračunanih minimalnih življenjskih stroškov za leto 2025, ki znašajo 791 evrov.
Kako Banka Slovenije določa minimalno kreditno sposobnost?
Na Banko Slovenije smo naslovili vprašanje, ali MKS določajo na podlagi vnaprej sprejetega dokumenta, ki bi določal metodologijo, a tega niso želeli ne potrditi ne ovreči. Metodologija, po kateri Banka Slovenije določa omejitve pri kreditih za prebivalstvo, se je v zadnjih nekaj letih sicer nekajkrat spremenila. Določitev je pri tem le eno izmed orodij. Trenutni režim omejitev je Banka Slovenije uvedla junija 2023 in še vedno velja. Trenutno predlagani dvig pomeni uporabo tega režima, le da se prilagaja novemu izračunu minimalnih življenjskih stroškov.
Prav tako še vedno velja leta 2023 sprejeta omejitev, da skupni letni stroški odplačevanja kredita ne smejo presegati polovice letnih stroškov potrošnika. Ta omejitev je relevantna predvsem za tiste, katerih plače so vsaj dvakrat višje od minimalne plače. Pri tistih z nižjimi dohodki pa njihov kredit že pred tem zneskom začne omejevati znesek MKS.
Prve omejitve, ki jih je Banka Slovenije sprejela leta 2019, so takrat dvignile precej prahu in sprožile zelo javno nasprotovanje komercialnih bank. Banko Slovenije je takrat zaskrbelo predvsem dogajanje na trgu potrošniških kreditov in je sprejela omejitev ročnosti kreditov, ki niso zavarovani z nepremičnino, na sedem let. Višina obroka je bila takrat določena po povsem drugi metodologiji. Obrok je moral biti za tiste z nižjimi plačami tako nizek, da jim je po plačilu obroka ostalo 76 odstotkov minimalne plače. To številko je Banka Slovenije takrat dobila iz zakona o izvršbi in zavarovanju, ki pravi, da mora potrošniku po plačilu vseh obrokov iz naslova kreditnih pogodb ostati najmanj tak znesek.
Sklep iz leta 2023 je nato uvedel uporabo izračuna minimalnih življenjskih stroškov, ki se sicer uporablja pri določitvi minimalne plače in pri določitvi višine socialne podpore. Izračun minimalnih življenjskih stroškov ministrstvo za delo naroči pri zunanjem izvajalcu, pri čemer je to običajno Inštitut za ekonomska raziskovanja. Zadnji tak izračun je bil opravljen konec lanskega leta, pred tem pa leta 2022. A kot priznavajo tudi sami avtorji izračuna, je aktualni izračun minimalnih življenjskih stroškov razmeroma visok, predvsem zaradi okoliščin, v katerih so bile opravljene ankete med gospodinjstvi.
Ukrep začne veljati z novim letom
Metodologija izračuna je namreč takšna, da neposredno izmeri le gibanje cen hrane, in sicer na podlagi košarice izdelkov, ki ustrezajo prehranskim priporočilom NIJZ. Nato se za izračun vseh stroškov uporabi anketa o porabi gospodinjstev, da se določi delež prihodkov, ki jih gospodinjstva porabijo za nakup hrane. Na podlagi tega se nato cena prehranske košarice pomnoži z ustreznim faktorjem. Razlog, zakaj je aktualni izračun minimalnih življenjskih stroškov verjetno nekoliko visok, je v tem, da je v njem uporabljena anketa o porabi gospodinjstev iz leta 2022, torej iz časa epidemije covida, ko so gospodinjstva verjetno porabljala denar drugače kot danes, predvsem manj za storitve in zato morda več za hrano. Poleg tega je država po zakonu dolžna pridobiti izračun minimalnih stroškov le vsakih šest let, Banka Slovenije pa preverja ustreznost MKS vsako leto. V vmesnih letih bo torej upoštevala le svoje napovedi o inflaciji.
Socialna vprašanja sicer niso med dejavniki, ki jih Banka Slovenije upošteva pri oblikovanju svojih politik, saj je njena odgovornost stabilnost bančnega sistema in posredno, prek Evropske centralne banke, katere članica je, denarna politika. Kot so povedali v Banki Slovenije, je ukrep zvišanja MKS tako namenjen le zagotavljanju tega, da se gospodinjstva ne zadolžujejo prek svojih realnih zmožnosti, hkrati pa ohranjanju odpornosti in stabilnosti bančnega sistema. Sprememb predloga Banke Slovenije ni pričakovati, tako da bo ukrep po vsej verjetnosti začel veljati z novim letom.