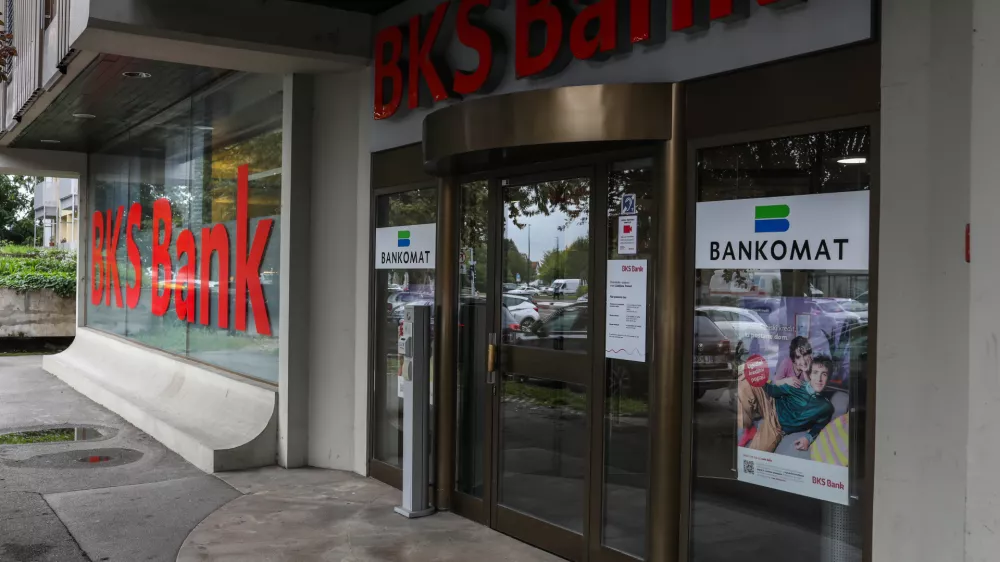


V slovenski izpostavi avstrijske BKS Bank so junija začeli zamenjavo informacijskega sistema, ki je številnim komitentom povzročila nemalo preglavic. »Najprej so nastale zamude pri knjiženju prilivov, ti so bili knjiženi z zamudo okoli desetih dni, medtem ko so bili odlivi in plačila s karticami knjiženi z zamudo od treh do petih dni. Zato stanje na računu nikoli ni bilo pravilno, hkrati pa so izginili podatki o preteklem poslovanju na računu,« je za Dnevnik pojasnil komitent BKS Bank (njegovo ime hranimo v uredništvu).
Po pojasnilih BKS Bank so se v prvih dneh po zamenjavi osrednjega informacijskega sistema zaradi obsežnosti tehnične spremembe pri delu transakcij pojavili zamiki pri prikazu oziroma knjiženju, nato pa so bile transakcije večinoma izvedene v skladu z zakonsko določenimi roki. »Izjema so bile morda transakcije, ki so se zamaknile zaradi novega sistema prepoznavanja prevar, ki smo ga ob prehodu na novo bančno platformo nadgradili s ciljem še bolj zaščiti naše stranke.«
Po opozorilih komitenta BKS Bank so se v nadaljevanju pojavile težave s plačili prek transakcijskega računa v mobilni banki. »Na noben račun plačila ni bilo možno izvesti; sistem je javljal, da je transakcijski račun neveljaven, kasneje pa, da plačilo iz varnostnih razlogov ni mogoče.«
Po pojasnilih BKS Bank so analize pokazale, da so se pri delu uporabnikov pojavili izzivi pri izvedbi posameznih plačil prek digitalnih kanalov, predvsem zaradi spremenjenega uporabniškega vmesnika in posledično drugačne uporabniške izkušnje. »Na osnovi povratnih informacij naših strank bomo mobilno banko v kratkem obsežno nadgradili in jo približali njihovim željam,« so dejali v BKS Bank.
Kljub številnim preglavicam pri uporabi bančnih storitev BKS Bank po zatrjevanju komitenta na pritožbe in reklamacije sploh ni odgovarjala. »Klicni center ni bil uporaben. Povedali so mi le, da moje težave razumejo in da bodo zadevo posredovali naprej. Toda odgovora banke nisem prejel, medtem pa poslovanje prek mobilne banke v tem času ni bilo možno.« Obseg vprašanj, prijav in reklamacij se je po pojasnilih BKS Bank v tem obdobju bistveno povečal, kar je vplivalo na odzivni čas. »Zato smo v obravnavo odprtih primerov vključili dodatno podporo in vzpostavili sistem za prednostno reševanje zahtevnejših primerov. Zavedamo se, da odziv v posameznih primerih ni bil dovolj hiter, zato izboljšanje odzivnosti ostaja ena od naših prioritet. Do današnjega dne smo odgovorili na več kot 90 odstotkov prejetih pritožb fizičnih strank,« so pred dnevi pojasnili v BKS Bank.
Brez ustreznega odgovora
Težave so se stopnjevale. V juliju se je po besedah komitenta BKS Bank nenadoma pojavilo napačno, negativno stanje na računu, precej čez dovoljeni limit, čeprav bi moralo biti pozitivno. »Banki sem takoj pisal na vse razpoložljive naslove in klical kontaktni center, pri čemer sem zahteval pojasnilo in odpravo napake. Ustreznega odgovora ni bilo, operaterji v klicnem centru so mi ponovno povedati le, da moje težave razumejo in da bodo zadevo posredovali naprej.« Na vprašanje, kako naj v vmesnem času preživi in poravna obveznosti, komitent ni prejel odgovora. Po sedmih dneh odsotnosti odziva je banko osebno obiskal. »Uslužbenka je potrdila, da gre za sistemske težave, ter napisala urgenco s pritožbo, pri čemer je povedala, da lahko pričakujem odgovor v treh dneh.« Ker ga ni prejel v petih dneh, se je obrnil na Banko Slovenije kot nadzorni organ.
»V Banki Slovenije so mi pojasnili, da so s težavami seznanjeni in da bodo na podlagi moje prijave nadaljevali nadzorne postopke, ki pa trajajo približno 90 dni. Za rešitev težav so me napotili na izvensodno reševanje potrošniških sporov (IRPS) pri Združenju bank Slovenije.« Po vloženi prijavi na izvajalca IRPS mu je ta odgovoril, da ima banka na voljo 30 dni za odziv, pred potekom roka pa postopka ne morejo začeti. »Kopijo prijave sem posredoval tudi banki,« je dejal naš sogovornik in pojasnil, da ves ta čas z lastnimi sredstvi ni mogel razpolagati, obenem pa mu je BKS Bank obračunavala obresti za nedovoljeno negativno stanje. Ogorčeni komitent je deset dni počakal, ker v tem obdobju ni prejel odgovorov, je banko spet obiskal. »Z isto uslužbenko sva napisala novo urgenco, a razen izraženega razumevanja spet ni bilo storjeno nič konkretnega. Tega dne je bilo sicer v BKS Bank 'izredno' stanje zaradi blokiranih plačilnih kartic, poslovalnica pa polna razburjenih strank.«
Ker v predpisanem 30-dnevnem roku ni prejel odgovora, je komitent BKS Bank s težavami seznanil izvajalca IRPS. »Zadeva se je takrat presenetljivo uredila še isti dan. Od banke sem prejel obvestilo, da so težavo odpravili, zanjo so se opravičili, pri čemer dejstvo, da 30 dni nisem mogel razpolagati s sredstvi na računu, ni bilo posebej problematizirano.«
Na vprašanje, kako se je komitentu nenadoma na računu prikazalo negativno stanje, čez limit, čeprav bi moralo biti pozitivno, in zakaj ni prejel ustreznega odgovora, so v BKS odgovorili, da posameznih primerov zaradi varstva bančnih podatkov ne morejo komentirati. Na splošno pa so povedali, da banka ob prijavi nepravilnega prikaza stanja ali transakcij primer preveri individualno. Če se nepravilnost potrdi, se, skladno z internimi postopki, odpravi, pri čemer primere, ki vplivajo na razpoložljivo stanje ali možnost uporabe sredstev, obravnavajo prednostno. In kako to, da se je nastala težava rešila šele po posredovanju izvajalca IRPS, in to isti dan? V BKS so pojasnili, da prijave strank obravnavajo skladno z internimi postopki in pravili, ki veljajo za bančno poslovanje, če so v obravnavo vključeni zunanji pritožbeni mehanizmi. »Vsak primer želimo rešiti čim prej, pri zahtevnejših primerih pa lahko preverjanje in usklajevanje trajata dlje časa,« so dejali v BKS.
Banka Slovenije seznanjena s težavami
Koliko komitentov se je v BKS Bank spopadalo s podobnimi težavami, ni znano. Po pojasnilih BKS je po prehodu na nov informacijski sistem velik del strank bančne storitve uporabljal nemoteno, pri določenem deležu strank pa so se pojavile težave, povezane z migracijo podatkov, aktiviranjem novih rešitev
ali uporabo posameznih storitev. »Del prijav je povezan z migracijo, del pa s tekočim poslovanjem, kot je običajno pri bančnem poslovanju, zato jih ni mogoče korektno predstaviti kot enotno število strank z enako težavo.«
Na vprašanje, koliko sporov so reševali v okviru IRPS zaradi nedelovanja informacijskega sistema, so v Združenju bank Slovenije
odgovorili, da posameznih primerov, povezanih s konkretnimi bankami ali hranilnicami, ne komentirajo, niti ne vodijo statistike sporov po posameznih ponudnikih finančnih storitev.
Po pojasnilih Banke Slovenije nadzorniških postopkov skladno z zakonodajo ne morejo komentirati, povedali pa so, da je pristojni nadzornik za BKS Bank, ki ima sedež v Avstriji, tamkajšnji Finanzmarktaufsicht (FMA), v Sloveniji pa se nadzor podružnice izvaja v obliki sodelovanja Banke Slovenije in FMA. »Seznanjeni smo s težavami podružnice BKS Bank oziroma komitentov pri nadgradnji informacijskega sistema. To področje redno spremljamo in pri tem aktivno sodelujemo s pristojnim nadzornikom,« so dodali v Banki Slovenije.