

Pribitek na francoske desetletne obveznice je med nedavnim valom skrbi presegel 1,7 odstotne točke, naposled pa se rahlo zmanjšal do 1,5 odstotne točke. Donosnost teh obveznic je prvič po letu 2002 presegla pet odstotkov, potem ko je konec februarja znašala 3,2 odstotka. Francija se zdaj zadolžuje dražje od Italije in Grčije, ki sta nekoč veljali za najbolj problematični državi na evroobmočju, kar kaže, kako izrazito se je poslabšala ocena vlagateljev o francoskih javnih financah.
Kako smo prišli do te situacije? Del pritiskov nedvomno izvira iz mednarodnega okolja in trenutnih geopolitičnih trenj. Vojna z Iranom je zvišala cene energentov in okrepila strah pred inflacijo, kar je prispevalo k širši razprodaji državnih obveznic. Centralne banke so zaradi inflacije zvišale obrestne mere, dodatne pritiske ustvarjata tudi ukinjanje programov odkupovanja obveznic in obsežno izdajanje dolga. Toda med državami skupine G7 so se stroški zadolževanja najbolj povečali prav Franciji, kar kaže na težave, ki presegajo globalne vzgibe.
Temelj francoske šibkosti so javne finance. Javni dolg se približuje 120 odstotkom BDP, letošnji proračunski primanjkljaj naj bi dosegel 5,4 odstotka BDP. Plačila obresti naj bi letos znašala 79 milijard evrov, leta 2027 pa 91 milijard, s čimer presegajo izdatke za izobraževanje ali obrambo. Višje donosnosti, po katerih se trenutno zadolžuje Francija, se postopoma prenašajo v vse višje stroške refinanciranja in ustvarjajo nevaren začarani krog: višja plačila obresti povečujejo primanjkljaj, zaradi česar lahko vlagatelji zahtevajo še višje donosnosti. Dodatne skrbi povzroča šibka gospodarska rast. Gospodarstvo se je po stagnaciji v drugem četrtletju v tretjem skrčilo za 0,1 odstotka, na drugi strani je oktobrska letna inflacija pospešila na 3,8 odstotka.
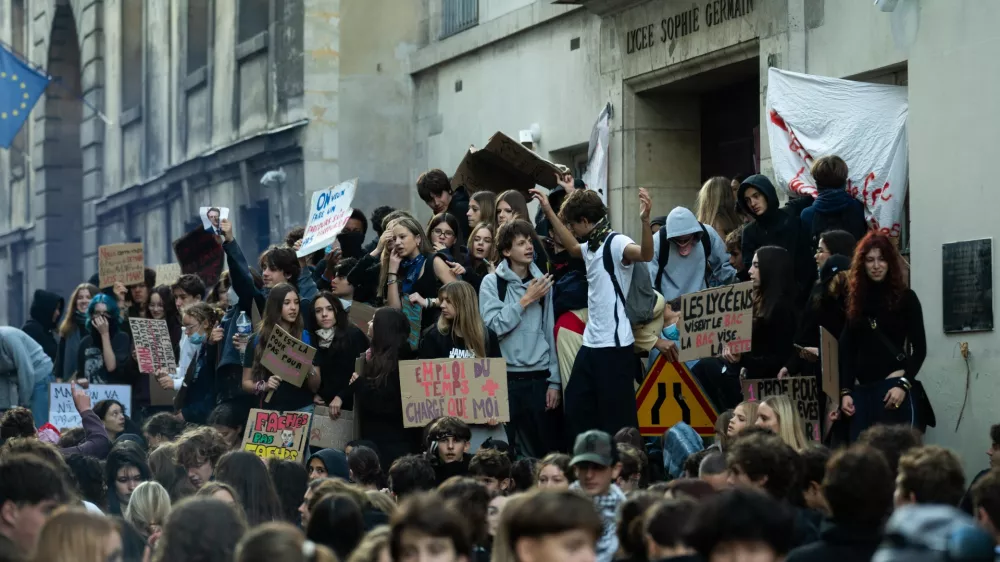
Osrednjo skrb pa prinaša politična situacija v državi, saj ta še zaostruje javnofinančne težave. Od predčasnih volitev leta 2024, po katerih v parlamentu nihče nima večine, so se zamenjale številne vlade, ki težko zagotavljajo podporo zmanjševanju primanjkljaja. Zadnji predlagani sveženj zmanjšanja porabe in zvišanja davkov v vrednosti 43 milijard evrov naj bi prihodnje leto primanjkljaj znižal na pet odstotkov BDP. Predlog je takoj naletel na nasprotovanje opozicijskih strank in protestnikov, ki zahtevajo boljše javne storitve ter razbremenitev visokih življenjskih stroškov. Nekateri protesti so se razvili v izgrede in plenjenje, kar je dodatno okrepilo dvome vlagateljev o sposobnosti vlade, da izvede nepriljubljene ukrepe.
Dodatno negotovost prinašajo bližajoče se predsedniške volitve spomladi prihodnje leto. Predlogi trenutne prve favoritinje Marine Le Pen glede javne porabe in davkov odpirajo vprašanja o proračunski disciplini, predlog kandidata z drugega pola političnega spektra, Jean-Luca Mélenchona o odpisu državnega dolga v lasti centralne banke pa je vznemiril ekonomiste in vlagatelje.
Tveganje ostaja, vlagatelji želijo dokaze, da je dolg mogoče stabilizirati, ukrepi za povrnitev zaupanja pa lahko sprožijo dodatni politični odpor in še oslabijo rast. Toda Francija ima tudi pomembne prednosti: veliko in raznoliko gospodarstvo, visoke domače prihranke ter odporen bančni sistem. Sprejetje verodostojnega proračuna bi zato lahko odprlo pot k nižjim pribitkom. Manevrski prostor je ozek, vendar ga Francija še ni izgubila.